BitNest: от обещаний доходности до Mera X – что произошло с проектом и деньгами инвесторов
BitNest долгое время продвигался как децентрализованная криптовалютная экосистема, где пользователь мог отправить USDT в инвестиционный продукт и получать заранее известную доходность. На первый взгляд модель выглядела как очередной DeFi-проект: подключение собственного кошелька, смарт-контракты, отсутствие традиционного брокера и автоматическое начисление средств.
Однако проблема BitNest заключается не в самом использовании блокчейна. Вопрос гораздо проще: откуда бралась обещанная доходность, насколько устойчивой была эта модель и что происходило с пользователями, когда возникали проблемы с исполнением обязательств.
Сегодня особенно показательно посмотреть на историю BitNest задним числом. Проект не просто изменил отдельные продукты. В 2026 году он прошел масштабную реструктуризацию и был переведен в экосистему Mera X. При этом одновременно возник вопрос о так называемых исторических правах пользователей – то есть о прежних обязательствах и результатах участия в BitNest.
Именно эта последовательность событий делает историю BitNest значительно интереснее обычного криптовалютного обзора.
Сначала пользователю обещали предсказуемую доходность
Одним из наиболее известных продуктов BitNest был BitNest Loop. В документации проекта указывались инвестиционные циклы продолжительностью 1, 7, 14 и 28 дней.
Доходность выглядела следующим образом:
- 1 день – 0,4%;
- 7 дней – 4%;
- 14 дней – 9,5%;
- 28 дней – 24%.
Такие цифры непосредственно фигурировали в материалах BitNest. Проект также объяснял модель использованием смарт-контрактов и предоставлением ликвидности.
На уровне маркетинга это выглядело очень просто: пользователь вносит криптовалюту, выбирает срок, после чего средства должны автоматически вернуться вместе с доходностью.
Именно здесь возникает первый принципиальный вопрос. Доходность 24% за 28 дней – это не обычный результат торговли или пассивного хранения криптовалюты. Это чрезвычайно высокая фиксированная ставка, которая требует понятного и проверяемого источника прибыли.
Само наличие блокчейна не отвечает на этот вопрос. Смарт-контракт может автоматически выполнить заложенную в него операцию, но он не создает экономическую прибыль из воздуха.
Второй элемент модели – многоуровневая реферальная система
BitNest не ограничивался инвестиционными продуктами.
В BitLoop существовала многоуровневая система вознаграждений. В документации проекта прямо указывалось до 17 уровней партнерских выплат. При определенных объемах собственного оборота участник мог получать вознаграждения с разных поколений привлеченных пользователей. На первом уровне фигурировало 20%, далее использовались ставки 10%, 5%, 3% и 1% в зависимости от уровня.
Это важная деталь, потому что подобная система меняет экономику проекта.
Пользователь становится заинтересован не только в собственном депозите и доходности, но и в привлечении новых участников. Чем больше структура, тем больше потенциальных комиссионных выплат.
Именно наличие одновременно высокой заявленной доходности и многоуровневой реферальной модели стало одной из причин, по которым сторонние исследователи характеризовали BitNest как MLM-схему с признаками инвестиционной пирамиды. Например, BehindMLM отдельно анализировал BitLoop, его доходность и 17-уровневую структуру вознаграждений. Это является оценкой стороннего источника, а не установленным судом фактом.
Почему название DeFi не решает проблему
Одна из сильных сторон маркетинга BitNest заключалась в использовании привычной для крипторынка терминологии: smart contracts, wallet, liquidity, decentralized ecosystem.
Пользователь не должен был открывать традиционный брокерский счет. Он подключал криптовалютный кошелек и взаимодействовал со смарт-контрактами.
Это действительно отличает такую систему от классического брокера.
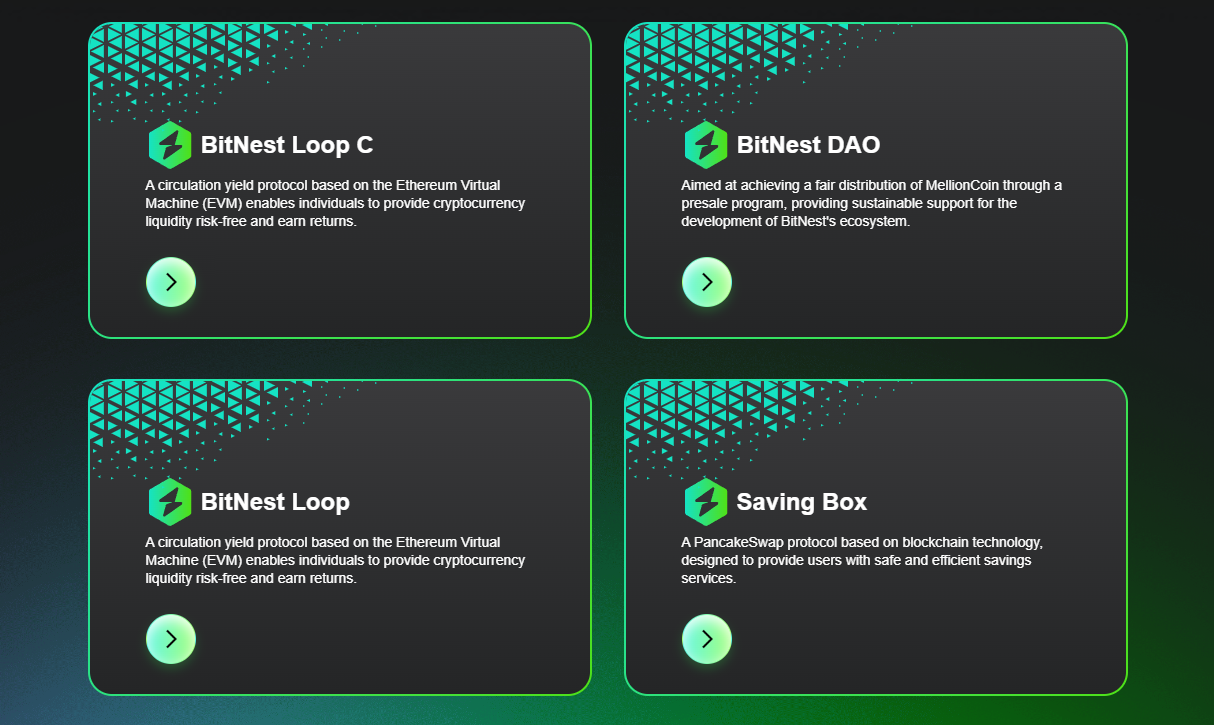
Но децентрализация не означает автоматически надежность.
Если инвестору обещают фиксированную доходность, необходимо понимать источник этой доходности. Если деньги используются в ликвидити-пулах, кредитовании, торговых стратегиях или другой деятельности, должна существовать возможность проверить экономику такой модели.
Иначе слово «DeFi» превращается не в доказательство безопасности, а всего лишь в описание технического способа проведения транзакций.
MellionCoin добавляет еще один уровень риска
Еще одним элементом экосистемы BitNest был внутренний токен MEC – MellionCoin.
Это создавало отдельную зависимость от состояния собственной экосистемы. Инвестор имел дело уже не только с USDT или другой внешней криптовалютой, но и с внутренним активом, связанным с развитием самого проекта.
Такой подход принципиально отличается от ситуации, когда пользователь получает прибыль в ликвидном внешнем активе.
Если проект испытывает проблемы, внутренний токен может оказаться значительно менее ликвидным, чем первоначальный актив пользователя. В результате номинальная стоимость токенов на экране не обязательно означает возможность получить эквивалентную сумму в USDT или фиатных деньгах.
Именно поэтому появление MEC нельзя рассматривать как нейтральную техническую деталь. Для инвестора это дополнительный уровень контрагентского, ликвидностного и рыночного риска.
Затем появился главный вопрос – что происходит со старыми обязательствами
Самая интересная часть истории начинается уже в 2026 году.
В июне 2026 года была объявлена реструктуризация BitNest и запуск Mera X. В материалах, посвященных переходу, говорилось о сохранении учетных записей, команд, исторических данных и прав, связанных с MEC. Одновременно подчеркивалось, что новая экосистема должна создать инфраструктуру для дальнейшей работы с историческими правами пользователей.
Само слово «исторические права» здесь крайне показательно.
Если речь идет просто о запуске нового криптовалютного продукта, нет необходимости отдельно создавать механизм учета старых прав и претензий пользователей.
Но именно этот вопрос стал одной из центральных тем после реструктуризации.
В сентябре 2026 года материалы Mera X продолжали говорить о сборе, проверке и обработке исторических данных пользователей. При этом окончательный график обработки таких требований на тот момент еще не был представлен как окончательно подтвержденный.
То есть спустя месяцы после реструктуризации вопрос прежних обязательств все еще оставался отдельным процессом.
Возврат денег оказался не обычным выводом
Еще более важная деталь касается механизма восстановления средств.
Согласно опубликованным материалам о Recovery Rights, пользователям предлагались разные варианты урегулирования. Один из них предусматривал выплату 5% авансом, а оставшихся 95% – в течение 35 месяцев. Другой вариант предполагал конвертацию подтвержденных прав в MEC с увеличением расчетной суммы и последующим выпуском токенов частями.
Это принципиально отличается от обычной ситуации с инвестиционным продуктом.
Если пользователь вложил USDT на определенный срок и получил обещание возврата капитала с доходом, нормальным окончанием операции должен быть возврат соответствующего актива или понятный механизм его получения.
Здесь же появляется новая конструкция: сначала необходимо подтвердить исторические права, затем выбрать механизм восстановления, а в одном из вариантов ждать значительную часть суммы в течение 35 месяцев.
Причем альтернативой денежному расчету выступает MEC.
Для пользователя это означает уже не просто ожидание вывода криптовалюты. Его первоначальное требование фактически превращается в право на будущие выплаты либо в требование, связанное с внутренним токеном новой экосистемы.
Mera X не стирает историю BitNest
Представление Mera X исключительно как нового независимого проекта также вызывает вопросы.
Сами материалы Mera X описывают переход как реструктуризацию BitNest и отдельно говорят о сохранении исторических данных и работе с историческими правами пользователей.
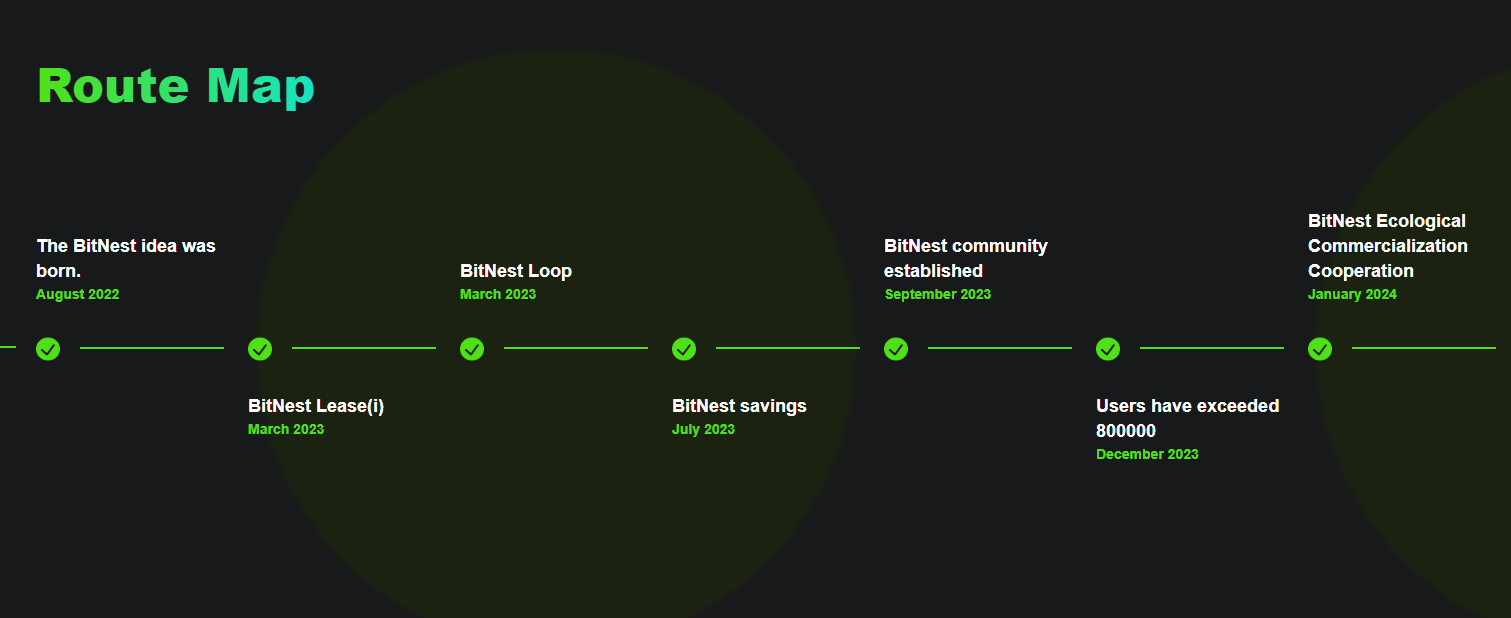
Это означает, что между двумя экосистемами существует заявленная самим проектом связь.
Поэтому простой ребрендинг не решает основной вопрос: что произошло с прежними инвестиционными обязательствами и почему их теперь необходимо отдельно регистрировать, проверять и обрабатывать.
На сегодняшний день это, пожалуй, самая существенная часть всей истории BitNest.
Что остается за пределами красивой DeFi-обертки
Если убрать слова «Web3», «DAO», «smart contract» и «decentralized ecosystem», остается довольно понятная последовательность.
Пользователю предлагали высокую фиксированную доходность.
Для продвижения продукта существовала многоуровневая партнерская система.
Внутри экосистемы использовался собственный токен MEC.
Затем возникли проблемы вокруг исторических требований пользователей.
После этого BitNest был реструктурирован в Mera X.
А вопрос прежних пользовательских прав продолжил существовать уже внутри новой системы.
Каждый отдельный элемент еще можно объяснять особенностями DeFi. Но когда они складываются вместе, возникает совсем другая картина.
Главная проблема здесь даже не в том, что криптовалютный проект оказался рискованным. Криптовалюты по определению связаны с высоким риском.
Проблема в том, что обещанная доходность, реферальная экономика, внутренний токен и последующая реструктуризация создают для пользователя существенно более сложную систему обязательств, чем первоначально предполагал простой рекламный тезис о пассивном заработке.
Можно ли считать BitNest скамом?
Юридическое определение мошенничества требует соответствующего расследования и доказательств, поэтому называть это установленным судом фактом было бы некорректно.
Но с точки зрения анализа инвестиционного риска картина выглядит крайне проблемной.
BitNest предлагал необычно высокую доходность, стимулировал привлечение новых участников через 17 уровней вознаграждений, использовал собственный токен и впоследствии перешел в новую экосистему, где отдельно пришлось создавать механизм учета и восстановления исторических прав.
Причем даже в сентябре 2026 года Mera X продолжал описывать проверку и обработку этих исторических требований как продолжающийся процесс.
Поэтому для потенциального инвестора главный вывод достаточно простой: историю BitNest нельзя оценивать только по интерфейсу, смарт-контрактам или заявлениям о децентрализации.
Нужно смотреть на результат.
А результатом стала не простая история «вложил USDT – получил USDT с прибылью», а реструктуризация, появление новой экосистемы, внутреннего токена и отдельного механизма восстановления исторических прав.
Именно поэтому BitNest представляет собой крайне высокий риск для инвестора. А обещания высокой фиксированной доходности в сочетании с многоуровневым привлечением участников и последующей реструктуризацией являются достаточными основаниями относиться к проекту с максимальной осторожностью, а не воспринимать его как обычный DeFi-инструмент.